
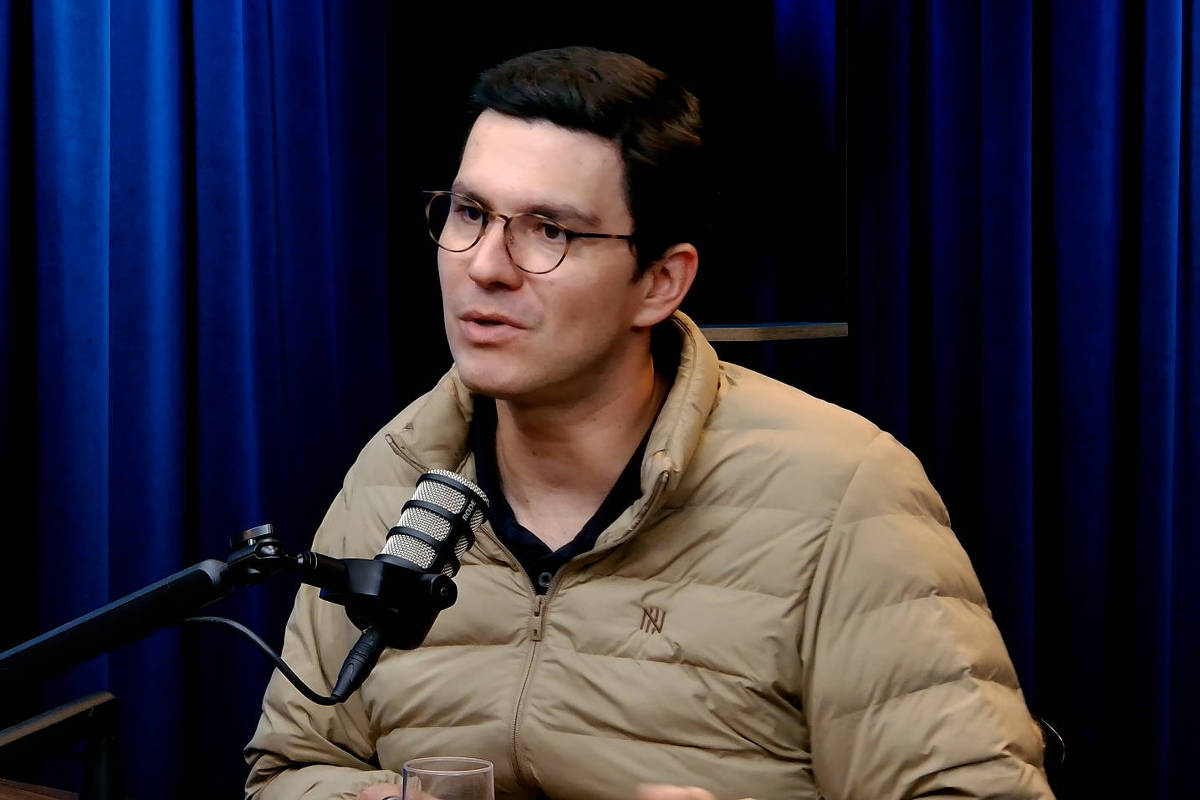
Brasília CEO da Nomad, Lucas Vargas diz que a fintech tem como plano estratégico ter uma presença mais forte no Brasil via expansão de produtos de pagamento. A ideia é, no futuro, virar um banco. "A gente vê um processo de construção desse ecossistema doméstico para que possa ajudar na categoria do banco diário", diz o cofundador da empresa ao C-Level Entrevista, videocast da Folha. Segundo ele, esse ambiente se daria por meio de uma conta pós-paga no Brasil, associada a um cartão de crédito e a outros produtos de pagamento com remuneração. No país, existem duas modalidades de contas de pagamento. Nas pré-pagas, as transações são efetuadas a partir de recursos depositados previamente pelos clientes. As pós-pagas, por sua vez, não dependem de aporte prévio de recursos, como ocorre com cartões de crédito. O CEO da Nomad, Lucas Vargas, concede entrevista ao C-Level da Folha de S.Paulo - Reprodução - 5.out.26/Estúdio 3LADOS O executivo reconhece que o uso de fintechs pelo crime organizado, desvendado pela operação Carbono Oculto da Polícia Federal, arranhou a imagem dessas empresas financeiras digitais. No entanto, alerta que o aperto nas regras pelo Banco Central para fechar brechas regulatórias pode reduzir a competitividade no setor. "Isso é um freio para a inovação. Não nos afeta diretamente, mas [para] a indústria como um todo, como ciclo de inovação, entendo que é um grande freio", disse. A Nomad esperava chegar a 5 milhões de clientes neste ano. Vão bater essa meta? A gente está em linha para alcançá-la até o fechamento [do ano]. A gente segue crescendo na faixa de 1 milhão de clientes por ano. Esse foi um ano que a gente mais que dobrou o total de ativos por parte dos clientes que estão lá fora em dólares, domiciliados em moeda estrangeira. A gente está falando de daqui a pouco alcançar uma base de R$ 10 bilhões total de ativos por parte dos clientes. A alteração do IOF [o governo elevou a taxa para 3,5% nas operações com cartão no exterior] não foi preponderante [sobre o crescimento]? O IOF, mesmo esse aumento, não causou um freio relevante para a adoção desse tipo de produto por parte dos brasileiros. A gente está vindo de uma base muito pequena de crescimento ainda de clientes. É claro que o IOF é um fator detrator. Quando você tem um custo maior para qualquer tipo de produto e serviço, não é que isso vai me ajudar. Por outro lado, parece que tem um vento de cauda superforte e que passou, claro, com algum impacto, mas não foi suficiente para desacelerar o crescimento do mercado. Muita gente acha que, ao final, o IOF vai acabar alterado. Vê dessa forma? Entendo que sim. Tiveram algumas flutuações. Existem novas tecnologias que estão vindo agora, de ativos digitais, que vão trazer mais impacto no mercado. Então, certamente vai mudar. A tendência no longo prazo certamente é reduzir, mas essas decisões tendem a ter volatilidade. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisõesO Pix foi tema central do tarifaço imposto pelos EUA. Depois, Donald Trump enquadrou algumas facções brasileiras como organizações terroristas. Isso tem impacto nas análises de risco? Afetou a operação da Nomad? Não são pontos que ajudam, com certeza não. Mas a gente está em uma aceleração tão grande de adoção de um produto, de experimentação, para construção desse patrimônio, que não tem um efeito relevante. Tiveram de adaptar seus sistemas de análise de risco? A Nomad já restringe diversos perfis específicos de risco. Existem ajustes no nosso processo de avaliação, nas nossas diretrizes de compliance. A gente constantemente está reavaliando clientes que estão já dentro do sistema. Que tipo de cliente é barrado? Começa por onde a gente aceita entrada do dinheiro no Brasil. 100% do montante que chega na Nomad vem por outras contas dentro do sistema financeiro. A gente não aceita dinheiro em espécie, e 99% de crimes associados à lavagem de dinheiro passam por algum tipo de trânsito em espécie. A gente não faz transferências de câmbio para terceiros porque 99% das transações associadas à lavagem de dinheiro em crimes internacionais são associadas a uma transferência de diferente titularidade. 100% das transações acontecem dentro da mesma titularidade nesse ambiente internacional. Os parceiros com os quais a Nomad trabalha também têm uma participação nesse processo de validar os clientes. Listas associadas a processos criminais são consultadas. Existem diariamente não só restrições para novos clientes como um processo contínuo de avaliação dos clientes existentes. A Nomad tem também cartão de crédito nacional, e os brasileiros estão endividados. Esse cenário alterou os planos? Até o momento, 100% dos nossos clientes do produto de cartão de crédito são clientes de mais de um produto, incluindo investimentos, o que ajuda a gente a mitigar esses riscos. Para o futuro, existem formas de diminuir o risco, anualidades, alguns outros tipos de concessão. Por enquanto, essas medidas acabaram não tendo impacto grande no nosso processo de decisão para quem oferecer, justamente porque temos os nossos próprios processos internos de filtro. Observaram inadimplência crescente? Sim, a gente observa uma inadimplência crescente. Quando a gente olha os indicadores de inadimplência da Nomad, pela nossa restrição de oferta do produto, acabam sendo melhores do que em outros cartões de segmentos semelhantes. Agora, a tendência aconteceu na indústria inteira, em todos os segmentos. Com a operação Carbono Oculto, as fintechs ficaram com uma imagem ruim perante a sociedade. Qual é a preocupação ao olhar para o caminho percorrido pelo dinheiro no ambiente digital? Quais melhorias regulatórias o BC pode fazer? Um dos grandes objetivos dos reguladores é diminuir esse risco sistêmico. Todo o processo de aprovação dos clientes, quando vão abrir uma conta, segue ritos muito estruturados de avaliação. Existem canais diretos entre as diferentes instituições para que a gente possa juntos identificar quando há riscos, suspender transações, cancelar clientes. O sistema financeiro foi construído assim. Claro que tecnologia, por vezes, traz os desafios de lidar com a velocidade. Existe uma colaboração muito forte dos bancos, que nunca é suficiente, mas justamente para pegar esses caminhos abertos, esses desvios. Existem cada vez mais empresas cada vez mais sólidas e processos de identificação cada vez mais integrados entre os diferentes setores para enriquecer o melhor entendimento desses clientes. Como recuperar a imagem das fintechs? É um processo contínuo de construção. Eu não discordo que tem um impacto. [Mas] a Nomad está faturando centenas de milhões de dólares por ano, gerando caixa, crescendo. Então não é que zerou [a reputação]. A construção de confiança vem de um processo muito longo de formiguinha. Uma das medidas anunciadas pelo Banco Central foi o aumento das exigências de capital mínimo. A Nomad teve de fazer ajustes nesse processo? O processo de regulação avança junto com o processo de expansão do mercado. A gente vai crescendo e se adequando. A gente tem algumas licenças no Brasil que são, de fato, diretamente envolvidas nessas decisões. A gente não usa as nossas licenças diretamente para fazer a emissão do cartão [de crédito nacional], por exemplo, trabalha com parceiros. Temos alguns outros produtos sendo desenvolvidos que vão passar a ser alvo dessas decisões. Então, sim, tem um impacto financeiro. À medida que a gente tem que deixar mais capital reservado, a gente investe menos, tem mais restrições. Muitas fintechs estão procurando desenvolver produtos para o que se chama no mercado de "experiência Pix". Estão pensando em algo nesse sentido? A gente vai usar todos os produtos e serviços disponíveis para oferecer a melhor experiência. O Pix internacional acaba sendo viabilizado por soluções que existem. O que está acontecendo é cada vez mais eficiência entre os diferentes elos dessa cadeia. A integração dos sistemas é uma tendência. A gente sempre vai ter jurisdições com bloqueios, com controles, mas é uma tendência de que seja integrado, que seja cada vez mais instantâneo, que seja cada vez mais eficiente. Isso não excluiria a Nomad de algumas operações? De algumas sim, mas abre caminho para outras. É a mesma discussão sobre o Pix no Brasil. Matou todos os produtos? Não necessariamente. Existem benefícios associados aos diferentes tipos de produtos, diferentes tipos de uso. Então é, sim, um fator que pode ser concorrente no meio, mas o mercado é tão grande. A gente tem tantas outras funcionalidades ao redor da movimentação de dinheiro, de pagamento, de construção de patrimônio, que não é um produto único que será uma grande ameaça para a sustentabilidade. Dá para adiantar o que está sendo desenvolvido? Cartão de crédito é hoje um único produto. A gente tem uma certa prateleira de possíveis produtos a serem expandidos. Esse [cartão] é parte do processo. Essa expansão de produtos de pagamento no Brasil, com uma presença mais forte no país, é parte do nosso plano. A gente vê um processo de construção desse ecossistema doméstico para que possa ajudar na categoria do banco diário. Seria como uma conta pós-paga? Exatamente. Uma conta no Brasil associada a esse cartão e aos outros produtos de pagamento com remuneração, com outros produtos associados à vida diária. O termo em inglês não ajuda, mas o "daily banking" é a categoria. Já viraria um banco? A licença de banco é uma das formas de se viabilizar isso, mas, sim, produtos que nos levam cada vez mais... No futuro, o plano é terem um banco? No futuro, sim, mas não no curto prazo. O futuro de vocês é quando? No futuro não claramente definido. Como veem o anúncio do Banco Central de novas regulamentações do cartão de crédito? Desde o início da construção do produto cartão de crédito, a gente trata este produto como muito diferente, muito particular. A gente decidiu fazer de uma forma muito cuidadosa, muito calma toda essa nossa expansão no mercado. É difícil saber exatamente [o que virá], mas deve vir mais restrição, provavelmente mais necessidade de capital regulatório. O mercado pode voltar a ficar mais concentrado com as novas normas do BC? Com certeza absoluta, não tenho dúvida. Isso é um freio para a inovação. Não nos afeta diretamente, mas [para] a indústria como um todo, como ciclo de inovação, entendo que é um grande freio. Qual será o impacto do resultado das eleições sobre a empresa? Existem dois ciclos que se complementam. Um deles é "tenho medo do que vai acontecer com o Brasil, e isso me faz procurar meios de me proteger". Quando acontece esse movimento, como foi o do pacote fiscal, foi um momento de uma grande expansão. Por outro lado, a Nomad também tem momentos de pico quando acontece uma valorização do real muito forte. Isso é um outro momento de pico, porque é oportuno para construção de patrimônio. Hoje, nesse horário em que a gente está gravando [por volta das 16h de segunda-feira, dia 5 de outubro], já é o melhor dia da Nomad da sua história em termos de fluxo. Qual é a expectativa para o câmbio e para a taxa de juros? A gente nem sabe o que vai acontecer com as eleições, mas o mercado tem dito que, tendo essa mudança com Flávio Bolsonaro, há promessa de redução da taxa de juros. O impacto para a gente acaba sendo de, no longo prazo, um Brasil mais forte. Por outro lado, para a Nomad, que está construindo um negócio pautado no longo prazo pela diversificação, a gente acaba se beneficiando mais no longo prazo do que no imediato. RAIO-X | LUCAS VARGAS, 42 É CEO e cofundador da Nomad. Formado em administração pela UFRJ (Universidade Federal do Rio de Janeiro) e engenharia pelo IME (Instituto Militar de Engenharia). Também tem MBA pela Universidade de Harvard, nos EUA. Antes, foi CEO do Grupo ZAP, dono do ZAP Imóveis.
Nomad tem planos de virar banco no futuro, diz CEO da fintech
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.